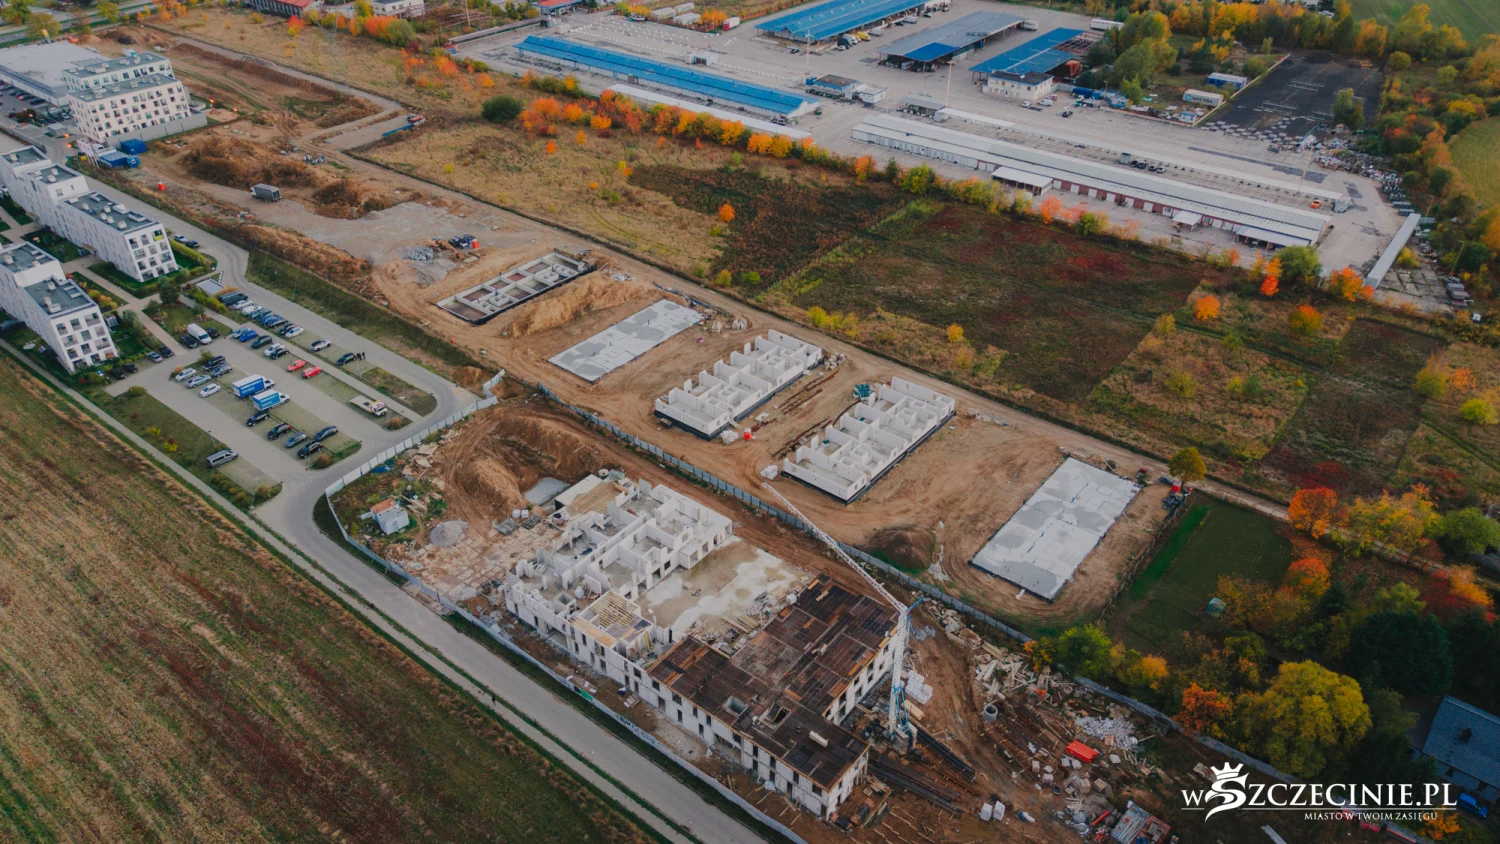
Mowa o inwestycjach prowadzonej w Warzymicach oraz w Trzeszczynie przez prywatną spółkę – Społeczną Inicjatywę Mieszkaniową Szczecin. Budowa osiedla Śliwkowe Ogrody w Warzymicach jest opóźniona, a w obu inwestycjach spółka odchodzi od modelu najmu z dojściem do własności. Osoby, które wpłaciły opłaty partycypacyjne obawiają się, czy SIM Szczecin spełni swoje obietnice i rzeczywiście odda pieniądze wraz z dodatkowymi kosztami. Szczegóły opisaliśmy w naszym wtorkowym artykule.
Po publikacji skontaktowała się z nami Kancelaria Radcy Prawnego WALAWSKI. Jej prawnicy wyjaśniają, jaka jest sytuacja prawna osób, które wpłaciły partycypację, i jak mogą dochodzić swoich praw.
SIM brzmi jak program państwowy – nazwa nie oznacza jednak gwarancji państwa
Społeczne inicjatywy mieszkaniowe są elementem państwowego systemu wspierania budownictwa mieszkaniowego na wynajem – mogą korzystać z preferencyjnych kredytów Banku Gospodarstwa Krajowego, nazywanych w ustawie finansowaniem zwrotnym (art. 15a ustawy z 26 października 1995 r. o społecznych formach rozwoju mieszkalnictwa). SIM może być spółką z ograniczoną odpowiedzialnością, spółką akcyjną albo spółdzielnią osób prawnych. Ustawa nie wymaga, aby jej wspólnikiem była gmina lub Skarb Państwa.
Wyrazów „społeczna inicjatywa mieszkaniowa” i skrótu „SIM” może używać wyłącznie SIM w rozumieniu ustawy. Nazwa oznacza więc, że spółka podlega przepisom o SIM. Nie przesądza jednak, kto jest jej wspólnikiem, ani tego, czy konkretna inwestycja otrzymała kredyt z BGK lub inne wsparcie publiczne – to trzeba sprawdzić w każdym przypadku.
Pieniądze przed budową: ochrona przychodzi później
Ustawa o ochronie praw lokatorów chroni najemcę przede wszystkim przez obowiązkowe elementy umowy najmu instytucjonalnego z dojściem do własności. Taka umowa zawiera m.in. oświadczenie właściciela o ustanowieniu hipoteki na pozycji pierwszej, zabezpieczającej roszczenie najemcy o zwrot zapłaconej ceny na wypadek niewykonania umowy, wraz z wnioskiem o jej wpis do księgi wieczystej. Roszczenie najemcy o przeniesienie własności ujawnia się w księdze wieczystej, a przepisy szczególne chronią go także na wypadek upadłości wynajmującego.
Te przepisy nie nakładają jednak takich obowiązków na etapie umowy przedwstępnej. Jeżeli strony nie uzgodniły zabezpieczenia wcześniej, do czasu zawarcia umowy właściwej ono nie istnieje. Jeżeli inwestor nie stosuje ustawy z 20 maja 2021 r. o ochronie praw nabywcy lokalu mieszkalnego lub domu jednorodzinnego oraz Deweloperskim Funduszu Gwarancyjnym, wpłata nie trafia też na mieszkaniowy rachunek powierniczy i nie jest chroniona przez ten fundusz. To, czy konkretna umowa powinna być objęta tą ustawą, wymaga indywidualnej oceny.
Jeżeli umowa nie przewiduje żadnego zabezpieczenia, uczestnik przedsięwzięcia, który domaga się zwrotu wpłaty, jest dla spółki zwykłym wierzycielem, bez pierwszeństwa przed innymi. Jeśli spółka ma problemy z płynnością, szanse na odzyskanie pieniędzy zwiększa szybkie uzyskanie tytułu wykonawczego lub zabezpieczenia roszczenia.
Nowa umowa to zazwyczaj nie „tylko formalność”
Sprzedaż z odroczoną zapłatą części ceny, zawierana według ustawy deweloperskiej, nie jest drobną korektą najmu z dojściem do własności. To umowa innego rodzaju, poddana innym przepisom i z innym układem zabezpieczeń. Inwestor może uzasadniać zmianę oczekiwaniami banku finansującego, który chce mieć pierwszeństwo hipoteki. Przy najmie instytucjonalnym ustawa wymaga jednak, by hipoteka na pozycji pierwszej zabezpieczała najemcę, a wymóg ten nie jest nowy.
Umowa przedwstępna zobowiązuje strony do zawarcia umowy o treści w niej określonej. Bez zgody drugiej strony inwestor nie może jej zastąpić inną. Uczestnik przedsięwzięcia może więc przyjąć nową propozycję, jeżeli po analizie okaże się dla niego korzystna albo jej odmówić i żądać zwrotu wpłaty. Porównując obie możliwości, warto patrzeć nie tylko na wysokość rat. Ważne jest także to, kiedy powstanie zabezpieczenie na rzecz kupującego czy nowe wpłaty trafią na rachunek powierniczy i co stanie się z kwotą wpłaconą wcześniej.
Jak odzyskać wpłatę
Jeśli inwestor zgadza się na zwrot, najprostszą drogą jest porozumienie zawarte w formie aktu notarialnego, w którym spółka poddaje się egzekucji co do zapłaty (art. 777 § 1 pkt 4 Kodeksu postępowania cywilnego). Taki akt, po nadaniu klauzuli wykonalności, pozwala skierować sprawę na drogę postępowania egzekucyjnego bez procesu. Porozumienie bez poddania się egzekucji nie jest tytułem egzekucyjnym, więc w razie braku zapłaty i tak trzeba iść do sądu.
Gdy inwestor nie chce płacić, wybór drogi zależy od treści umowy i od tego, co spółka oświadczyła. Jeżeli zapowiedziała, że nie spełni świadczenia – na przykład nie zawrze umowy w uzgodnionym kształcie – można odstąpić od umowy bez wyznaczania terminu dodatkowego (art. 492¹ Kodeksu cywilnego).
Po odstąpieniu spółka musi zwrócić wszystko, co otrzymała, a uczestnik może żądać naprawienia szkody wynikłej z niewykonania zobowiązania. Taką szkodą mogą być m.in. koszty notarialne umowy przedwstępnej.
Osobną drogą jest uchylenie się od skutków oświadczenia woli, jeżeli decyzję o zawarciu umowy podjęto pod wpływem błędu lub podstępu, na przykład wskutek nieprawdziwych informacji o finansowaniu inwestycji. Na złożenie takiego oświadczenia jest rok od wykrycia błędu.
Jeżeli reklama lub materiały informacyjne wprowadzały w błąd i mogły wpłynąć na decyzję o zawarciu umowy, konsument może sięgnąć także po ustawę o przeciwdziałaniu nieuczciwym praktykom rynkowym. Jej art. 12 ust. 1 przewiduje m.in. naprawienie szkody, w szczególności żądanie unieważnienia umowy z obowiązkiem wzajemnego zwrotu świadczeń.
Porozumienie o zwrocie: diabeł tkwi w szczegółach
Obietnica zwrotu – nawet z waloryzacją, kosztami notarialnymi i kosztami kredytu – ma realną wartość dopiero wtedy, gdy rzeczywiście da się ją wyegzekwować. Jeśli zwrot ma nastąpić na przykład trzy miesiące po podpisaniu porozumienia, przez cały ten czas uczestnik pozostaje wierzycielem bez zabezpieczenia. Warto więc negocjować krótszy termin albo zabezpieczenie: poddanie się egzekucji, hipotekę na nieruchomości inwestora lub gwarancję.
Ostrożności wymaga słowo „rezygnacja”. Jeśli uczestnik sam zrezygnuje, inwestor może uznać, że umowa nie doszła do skutku z przyczyn leżących po stronie uczestnika. Umowa może przewidywać dla takiej sytuacji mniej korzystne zasady zwrotu, np. w kwocie nominalnej i bez kosztów notarialnych.
Inwestor może powoływać się na to, że zwrot nastąpi „zgodnie z ustawą”, czyli w ciągu 12 miesięcy albo po wpłacie przez kolejną osobę. Art. 29a ust. 3–5 ustawy o społecznych formach rozwoju mieszkalnictwa dotyczy jednak zwrotu partycypacji po zakończeniu najmu i opróżnieniu lokalu wybudowanego przy wykorzystaniu kredytu BGK. Jeśli do najmu nie doszło, przepis ten nie stanowi wprost podstawy do odroczenia zwrotu. Zapis uzależniający zwrot od wpłaty osoby z listy rezerwowej przerzuca natomiast na uczestnika ryzyko, że nikt nowy nie wpłaci.
Inwestor nie może przy tym sam „rozwiązać” umowy przedwstępnej tylko dlatego, że zbyt mało osób przyjęło nowe warunki. Potrzebna jest zgoda drugiej strony albo podstawa w umowie lub w ustawie. Jego oświadczenie, że umowy w uzgodnionej formule nie zawrze, może natomiast dać uczestnikowi podstawę do odstąpienia.
Dla tych, którzy zostają
Część uczestników może uznać, że nowy model jest dla nich akceptowalny. Ustawa deweloperska przewiduje, że wpłaty nabywcy trafiają na mieszkaniowy rachunek powierniczy, a ochrona Deweloperskiego Funduszu Gwarancyjnego dotyczy wpłat dokonanych na ten rachunek. Dlatego warto zapytać wprost, co stanie się z kwotą wpłaconą wcześniej poza rachunkiem powierniczym. Samo zaliczenie jej „na poczet ceny” wcale nie musi gwarantować ochrony przez zdeponowanie na rachunku powierniczym.
Przed zawarciem nowej umowy dobrze jest też przeanalizować prospekt informacyjny i porównać z dotychczasową umową termin przeniesienia własności, sposób zabezpieczenia rat oraz standard wykończenia lokalu.
Nazwa, logo i znane nazwiska to nie zawsze gwarancja publiczna
Obecność w organach spółki osób pełniących funkcje samorządowe nie oznacza, że gmina jest wspólnikiem SIM ani że sprawuje nad nią nadzór. Decyduje o tym struktura udziałów oraz to, czy gmina formalnie skorzystała z ustawowego prawa wprowadzenia swojego przedstawiciela do rady nadzorczej (art. 25 ust. 2 ustawy o społecznych formach rozwoju mieszkalnictwa). Wspólników i skład organów spółki można sprawdzić w KRS.
Podobnie prawo ochronne na znak towarowy nie przesądza, że sposób prezentowania oferty jest zgodny z prawem. To, czy przekaz wprowadza konsumentów w błąd, ocenia się na podstawie ustawy o przeciwdziałaniu nieuczciwym praktykom rynkowym.
Sprawdź inwestora, zanim zdecydujesz
Większość informacji o sytuacji spółki jest jawna i dostępna bezpłatnie. Pełny odpis z Krajowego Rejestru Sądowego pokaże wspólników i ich zmiany, skład zarządu i rady nadzorczej, sposób reprezentacji, aktualny adres siedziby, adres do e-Doręczeń oraz zmiany umowy spółki. W Repozytorium Dokumentów Finansowych znajdują się sprawozdania finansowe, z których można odczytać m.in. zobowiązania (w tym kredyty), środki pieniężne, kapitał własny i wynik. Krajowy Rejestr Zadłużonych warto sprawdzać regularnie, bo tam pojawiają się informacje o wnioskach upadłościowych i restrukturyzacyjnych.
Elektroniczne księgi wieczyste pokażą, czy spółka jest właścicielem działek, w tym drogi dojazdowej i czy są one obciążone hipotekami. Rejestr wniosków, decyzji i zgłoszeń prowadzony przez Główny Urząd Nadzoru Budowlanego oraz starostwo udzielą informacji o dacie złożenia wniosku o pozwolenie na budowę i dacie wydania decyzji. Jeżeli inwestor powołuje się na współpracę z gminą, można złożyć do gminy wniosek o udostępnienie informacji publicznej czy taką umowę zawarto.
Pierwsza zasada przy spotkaniach z inwestorem jest prosta: nie podpisywać niczego na miejscu – ani aneksu, ani nowej umowy, ani oświadczenia o „zapoznaniu się z warunkami”. Stanowisko inwestora warto uzyskać na piśmie: czy zawrze umowę na dotychczasowych warunkach, a jeśli nie, kiedy i w jakiej kwocie zwróci pieniądze. Dopiero wtedy można dobrać właściwą podstawę prawną i złożyć oświadczenie wraz z wezwaniem do zapłaty.
Spółka nie zwróciła mi opłaty partycypacyjnej. Co dalej?
Jeżeli zapłata nie nastąpi, pozostaje powództwo. Razem z nim, a nawet przed jego wniesieniem, można złożyć wniosek o zabezpieczenie roszczenia, np. przez zajęcie rachunku bankowego spółki. Uczestnicy tej samej inwestycji mogą też działać wspólnie: złożyć zawiadomienie do Prezesa UOKiK, ustanowić jednego pełnomocnika, a przy co najmniej 10 osobach z roszczeniami jednego rodzaju, opartymi na tej samej lub takiej samej podstawie faktycznej – rozważyć postępowanie grupowe. Warto też pamiętać, w takich sprawach czas ma ogromne znaczenie.
Sąd udzieli zabezpieczenia, jeżeli uprawdopodobnione zostanie roszczenie oraz interes prawny, czyli to, że bez zabezpieczenia wykonanie przyszłego wyroku byłoby niemożliwe lub poważnie utrudnione. Roszczenie pieniężne można zabezpieczyć m.in. przez zajęcie rachunku bankowego albo hipotekę przymusową na nieruchomości dłużnika. Gdy głównym majątkiem inwestora są grunty, ta druga forma bywa szczególnie praktyczna. Jeżeli wniosek o zabezpieczenie złożono przed procesem, pozew trzeba wnieść w terminie wyznaczonym przez sąd, nie dłuższym niż dwa tygodnie, pod rygorem upadku zabezpieczenia.
Każda umowa jest inna
O tym, którą drogą iść, decydują postanowienia konkretnej umowy przedwstępnej – o terminie, zwrocie i odstąpieniu – oraz to, co inwestor oświadczył na piśmie. Dlatego przed podjęciem decyzji co do dalszych kroków warto skonsultować dokumenty z prawnikiem.
Autorzy: Zespół Kancelarii Radcy Prawnego WALAWSKI.
Artykuł ma charakter informacyjny i nie stanowi porady prawnej w indywidualnej sprawie. Stan prawny na 27 października 2026 r. Podstawy prawne: ustawa z 26 października 1995 r. o społecznych formach rozwoju mieszkalnictwa; ustawa z 21 czerwca 2001 r. o ochronie praw lokatorów, mieszkaniowym zasobie gminy i o zmianie Kodeksu cywilnego; ustawa z 20 maja 2021 r. o ochronie praw nabywcy lokalu mieszkalnego lub domu jednorodzinnego oraz Deweloperskim Funduszu Gwarancyjnym; ustawa z 23 sierpnia 2007 r. o przeciwdziałaniu nieuczciwym praktykom rynkowym; Kodeks cywilny; Kodeks postępowania cywilnego.
Komentarze